減短按揭年期 可暫緩2047年地契危機
面對本港住屋成本持續上升的情況,置業安居是很多香港人的目標之一,但到了2017年,希望置業的準業主或許會多了一重擔憂, 就是所謂的「2047年地契危機」。香港大部分物業的地契年期至2047年6月底,加上,金管局於2012年9月起收緊按揭年期上限為30年,因此,還剩四個月踏入2017年,市場紛紛揣測2047年地契政策之發展。若銀行考慮地契直至2047年的有效年期,2017年7月起的最高按揭年期或會隨之收緊,市場對此的關注程度亦逐漸升溫。
關注地契議題的市民主要憂心業權未必得到保障,在供樓以外,買家可能需另付一筆補地價的費用,加上按揭上限逐年倒數,這對步入「上樓年齡」的八十後及九十後亦形成某程度的壓力。
但其實香港回歸前亦曾面對過地契年期問題,對按揭業務而言,當中只牽涉輕微的技術性及法律問題,未有衍生重大憂慮。事實上,香港過去亦不乏土地面臨到期的例子。以九龍倉海運大廈土地為例,1968年政府批出該地,而對上一租約於2012年到期。在2004年,九倉曾向政府提出續期,但事件擾攘至2012年,政府才宣布接受九龍倉以79億元,並每年向政府繳付大廈地差餉租值的3%地租, 續租21年。地政總署表示土地契約到期時,一般需要為土地繳交地租,以延續土地使用權,但部分超過 2047 年期的地契,現時則未有對應的政策。
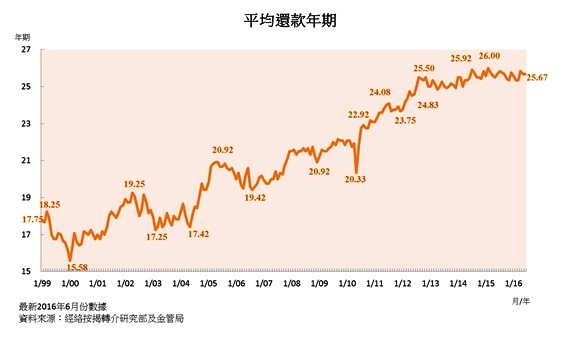
對此備受關注的話題,筆者認為2047 年後香港政治上何去何從暫時未有定論,政府現時對土地年期的政策仍存在很多未知數,未有實質對2047年地契之政策,所以現階段預期對按揭市場的影響並不大。按揭借款因素主要依照客戶個人的供款能力,況且,30年的按揭年期雖則令2017年顯得較敏感,但預測銀行或客戶甚至可稍稍調低按揭年期至29或28年,而此舉對利息支出亦影響不大。例如以五百萬物業為例,按揭年期調低至29或28年對於每月供款的影響只是每月三百至五百元的差別(見表一)。
表一
舉例:
|
成交價 |
500萬 |
| 按揭成數 |
70% |
|
按息 |
2.15% |
| 首期 |
150萬 |
|
借款金額 |
350萬 |
|
還款年期 |
25年 | 29年 | 30年 |
| 每月供款大約 | $15,090 | $13,525 | $13,200 |
| 收入 | $40,000 | $40,000 | $40,000 |
| 供樓負擔比率 | 38% | 34% | 33% |
| 全期利息 | $1,027,545 | $1,206,820 | $1,252,285 |
|
通過壓力測驗? |
全可 |
||
按揭年期主要按個人歲數或樓齡而定。一是供款人的年齡加上供款年期的總和,二是樓齡與供款年期的總和,現時普遍銀行對這兩項計算的上限都是70年。舉例,35歲的李先生希望買入一個樓齡25年的單位,並計劃申請30年按揭貸款,以李先生的年齡加上供款年期為65年,樓齡加上供款年期是55年,故仍未超出上限,符合申請條件。
