另類盤有利有弊
住宅需求殷切,即使近月二手樓市吹淡風,市場上亦有出現一些另類盤(如銀主盤、事故盤、工廈單位、村屋等)成交,由於普遍叫價均低於市價,所以當中不乏捧場客。不過,這類物業承按較一般私人物業難,有些更涉及業權不完整問題,買入前應慎重考慮。
銀主盤是指用物業作抵押品的業主,因未能按時償還按揭貸款,而遭銀行收回該物業,並透過委託代理或拍賣行轉售。故此,新買家宜留意上手業主的債務問題,以及其債務登記地址,以防入住後有機會受追債滋擾,甚或需要承擔物業相關債務責任,如釘契及水電煤等雜費,建議可委託律師查看契約,以及要求上手業主先行解釘。另外,銀主盤成交期較一般物業短,往往只有一個月,故新買家未必有足夠時間申請貸款及按保。
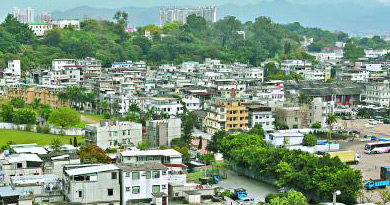
此外,過往曾有事故盤的買家付細訂後,才發現銀行估價不足,因而令首期大失預算,建議預先向多間銀行或按揭轉介顧問查詢。至於村屋估價,有時候會欠缺圖則作參考,並牽涉斜坡的維修責任,以及僭建、地舖、花園及天台部分入契問題等,需要銀行派員考察。部分鄉村亦有路權及路費糾紛,新買家宜聘請合資格測量師查核道路使用權誰屬。
另一方面,工廈單位的客路包括年輕一代及在家工作人士等,惟因可參考的成交較少,位置、質素、價錢非常參差,可承造的按揭成數亦較一般物業低,換言之上車成本容易超過預算,而且可能要承受違反地契及消防條例風險,未來打算轉讓時流動性相對較低。
